
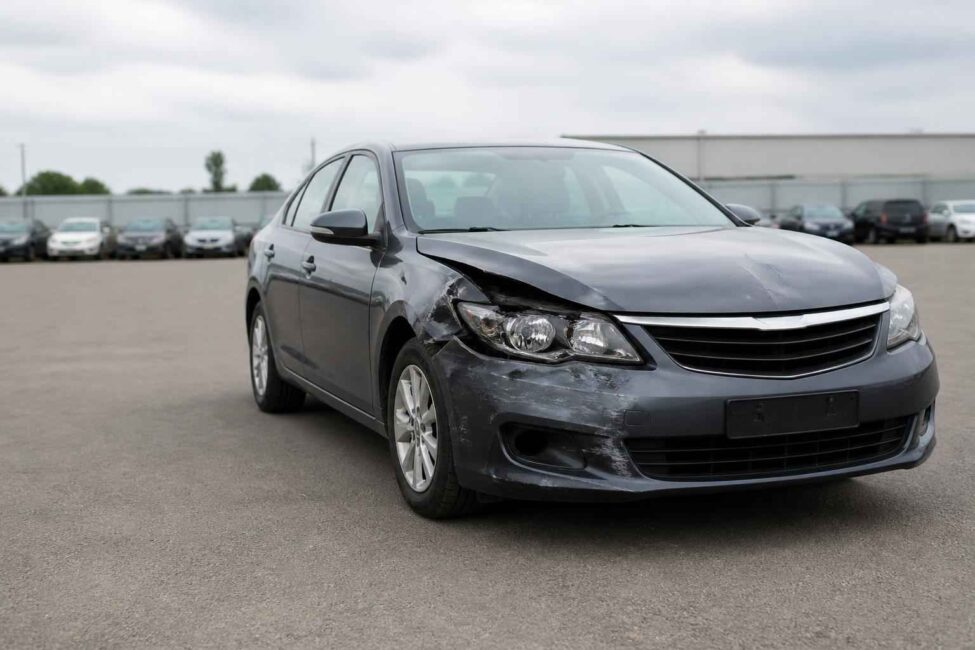
Sprzedaż uszkodzonego pojazdu – jak zrobić to bezpiecznie i opłacalnie?
Sprzedaż uszkodzonego pojazdu nie zawsze oznacza konieczność przyjęcia pierwszej oferty. Właściciel rozbitego albo niesprawnego auta powinien najpierw policzyć, ile naprawdę kosztowałaby naprawa, transport, diagnostyka i późniejsze utrzymanie samochodu. Dopiero potem warto wybrać między skupem, sprzedażą prywatną, aukcją, sprzedażą na części lub legalną kasacją.
Znaczenie ma nie tylko cena z ogłoszenia. Trzeba uwzględnić czas, ryzyko ukrytych uszkodzeń, spadek wartości auta po kolizji, formalności oraz możliwość późniejszych roszczeń kupującego. Poniżej znajduje się praktyczny przewodnik: od decyzji „naprawiać czy sprzedać” aż po przekazanie dokumentów i zgłoszenie transakcji.
Sprzedaż uszkodzonego pojazdu – naprawiać czy sprzedać?
Punktem wyjścia powinna być kalkulacja, a nie emocjonalne przywiązanie do samochodu. Zestaw koszt naprawy z realną wartością auta po naprawie. W kalkulacji uwzględnij części, robociznę, geometrię, diagnostykę elektroniczną, badanie techniczne, transport oraz koszt samochodu zastępczego na czas postoju. Jeżeli naprawa ma być wykonywana taniej, poza profesjonalnym warsztatem, trzeba dodatkowo ocenić ryzyko powrotu problemu i trudności z późniejszą sprzedażą.
Szkoda całkowita w rozliczeniu ubezpieczeniowym nie zawsze oznacza, że samochodu nie można naprawić. Oznacza przede wszystkim przekroczenie określonego przez ubezpieczyciela progu opłacalności naprawy. Z punktu widzenia właściciela ważniejszy jest własny bilans: koszt doprowadzenia pojazdu do bezpiecznego stanu w porównaniu z jego wartością rynkową po naprawie.
Trwała utrata wartości również ma znaczenie. Samochód po poważnej kolizji może być sprawny, ale trudniejszy do sprzedania i wyceniany niżej niż bezwypadkowy egzemplarz. Szczególnej ostrożności wymagają uszkodzenia podłużnic, elementów nośnych, zawieszenia, układu kierowniczego i instalacji bezpieczeństwa. Przy takich problemach samodzielna diagnoza jest złym miejscem na oszczędności. Potrzebna jest ocena mechanika, a przy poważnych wątpliwościach także niezależnego rzeczoznawcy.
Sprzedaż auta po wypadku jest zwykle rozsądniejsza, gdy koszt naprawy jest trudny do przewidzenia, samochód ma już dużą utratę wartości, brakuje części lub dokumentacji, a naprawa oznaczałaby wielotygodniowy przestój. Podobnie wygląda sytuacja, gdy uszkodzenia dotyczą kilku drogich układów jednocześnie. Nie oznacza to jednak, że każda oferta skupu będzie korzystna. Cenę trzeba odnieść do faktycznego stanu pojazdu i kosztu jego odbioru.
Praktyczna zasada: przed podjęciem decyzji poproś o kosztorys naprawy obejmujący także elementy niewidoczne po pobieżnych oględzinach. Jeżeli różnica między wartością auta po naprawie a pełnym kosztem przedsięwzięcia jest niewielka, sprzedaż uszkodzonego samochodu ogranicza ryzyko dalszych wydatków.
Poniższe zestawienie pokazuje, jak różnią się podstawowe sposoby zbycia pojazdu:
| Metoda | Czas | Cena | Najważniejsze ryzyko lub ograniczenie |
|---|---|---|---|
| Skup aut uszkodzonych | Zwykle krótki | Często niższa niż przy sprzedaży prywatnej | Presja czasu, niejasna wycena, potrącenia za transport |
| Stacja demontażu | Krótki lub średni | Zależna od masy i wartości pozostałości | Wymóg legalnej stacji i kompletności dokumentów |
| Sprzedaż na części | Najczęściej długi | Potencjalnie wyższa, ale rozłożona w czasie | Magazynowanie, demontaż, wysyłka i wiele transakcji |
| Sprzedaż prywatna | Średni lub długi | Może być najwyższa | Więcej kontaktów, negocjacji i odpowiedzialności za opis auta |
| Aukcja internetowa | Zależny od zainteresowania | Trudna do przewidzenia | Opłaty, odbiór pojazdu i ryzyko nierzetelnego licytanta |
Gdzie sprzedać uszkodzone auto? Porównanie metod
Skup aut powypadkowych jest wygodny, gdy priorytetem jest czas. Przed przyjęciem oferty warto ustalić, czy podana kwota jest ostateczna, kto płaci za lawetę i czy odbiór nastąpi na podstawie przejrzystej umowy. Niektóre oferty wyglądają atrakcyjnie tylko do momentu oględzin. Obniżka może być uzasadniona, ale powinna wynikać z konkretnych uszkodzeń, a nie z ogólnej presji na szybką decyzję.
Stacja demontażu to właściwa droga, gdy pojazd jest przeznaczony do legalnej kasacji, a nie do dalszej naprawy lub odsprzedaży. Po przekazaniu auta należy otrzymać dokument potwierdzający demontaż. Samodzielne rozbieranie samochodu i pozostawienie niekompletnego wraku może utrudnić formalne wyrejestrowanie.
Sprzedaż auta na części może dać lepszy wynik, ale wymaga czasu, miejsca, wiedzy i organizacji. Trzeba osobno obsługiwać zainteresowanych, opisywać stan podzespołów, przechowywać elementy i rozwiązywać kwestie wysyłki. To rozwiązanie ma sens głównie wtedy, gdy właściciel ma możliwość legalnego i bezpiecznego demontażu albo współpracuje z podmiotem, który się tym zajmuje.
Sprzedaż prywatna oraz aukcja online dają szansę na szersze dotarcie do kupujących. W zamian wymagają dokładnych zdjęć, odpowiedzi na pytania i większej staranności przy umowie. Im poważniejsze uszkodzenia, tym mniej rozsądne jest używanie ogólnych określeń typu „drobna stłuczka”. Taki opis może później stać się argumentem w sporze.
Przed wyborem metody można porównać oferty i zakres usług w informacyjnych materiałach branżowych, takich jak autoskuplegnica.pl, ale ostateczną decyzję należy oprzeć na własnym bilansie ceny, transportu, czasu i ryzyka.
Jak przygotować uszkodzone auto i wycenić je do sprzedaży?
Wycena uszkodzonego auta powinna opierać się na kilku danych: wartości podobnych sprawnych pojazdów, roczniku, przebiegu, wersji wyposażenia, historii serwisowej, stanie silnika i skrzyni oraz zakresie uszkodzeń. Przydatne są zdjęcia z miejsca zdarzenia, kosztorys ubezpieczyciela i rachunki za wcześniejsze naprawy. Nie należy jednak bezkrytycznie przyjmować wyceny z jednej oferty. Skup, który ponosi koszt transportu i dalszej naprawy, może liczyć cenę inaczej niż osoba szukająca auta do własnego projektu.
Jeśli uszkodzenie dotyczy konstrukcji, poduszek powietrznych lub elektroniki, warto zapłacić za niezależną diagnozę. Taki wydatek może ograniczyć negocjacje oparte na przypadkowych argumentach. Fachowiec powinien ocenić stan, ale nie powinien potwierdzać bezpieczeństwa auta bez odpowiednich oględzin i pomiarów.
Przygotowanie samochodu nie oznacza ukrywania problemów. Obejmuje raczej uporządkowanie dokumentów, usunięcie rzeczy prywatnych, wykonanie wyraźnych zdjęć z każdej strony i zabezpieczenie luźnych elementów. W opisie należy podać, czy auto odpala, czy porusza się o własnych siłach, które elementy są uszkodzone, czy wystrzeliły poduszki oraz czy istnieją dodatkowe znane usterki.
- dowód rejestracyjny, karta pojazdu, jeżeli była wydana, oraz komplet kluczyków;
- numer VIN i dane potrzebne do sprawdzenia historii pojazdu;
- polisa OC, dokumenty zakupu oraz informacje o szkodzie;
- zdjęcia uszkodzeń, kosztorys, faktury i wyniki diagnozy;
- informacja o finansowaniu, zastawie, współwłasności lub innych prawach do auta.
Brak dokumentu nie zawsze uniemożliwia transakcję, ale może obniżyć cenę i wydłużyć formalności. Jeśli samochód jest współwłasnością, wszyscy właściciele powinni uczestniczyć w sprzedaży albo udzielić odpowiedniego pełnomocnictwa.
Umowa kupna-sprzedaży uszkodzonego pojazdu
Umowa powinna odzwierciedlać rzeczywisty stan pojazdu. Ogólny formularz znaleziony w internecie może być punktem wyjścia, lecz przy rozbitym aucie nie zastąpi szczegółowego opisu. Dobrze przygotowany dokument chroni obie strony i ogranicza spory o to, co było wiadome w chwili transakcji.
Co powinna zawierać umowa?
W umowie trzeba wskazać datę i miejsce zawarcia, dane sprzedającego i kupującego, a także ich numery identyfikacyjne oraz adresy. Dane samochodu powinny obejmować markę, model, rok produkcji, numer rejestracyjny, numer VIN, przebieg i numer dowodu rejestracyjnego.
Należy precyzyjnie określić cenę, sposób i termin płatności. Przy przelewie warto wpisać, że wydanie pojazdu i dokumentów nastąpi po zaksięgowaniu środków. Przy gotówce sprzedający powinien potwierdzić odbiór pieniędzy. Warto też wskazać datę i godzinę wydania auta, liczbę przekazanych kluczyków, dokumentów oraz wyposażenia.
Kluczową częścią jest opis uszkodzeń. Powinien obejmować elementy widoczne, znane usterki mechaniczne i elektroniczne, informację o stanie jezdnym, poduszkach powietrznych, elementach konstrukcyjnych oraz ewentualnym zalaniu lub pożarze. Jeżeli sporządzono dokumentację zdjęciową, można dołączyć ją jako załącznik i wskazać ten fakt w umowie.
Warto zawrzeć oświadczenie sprzedającego, że pojazd stanowi jego własność, nie jest obciążony prawami osób trzecich oraz nie ma innych znanych wad poza wymienionymi w dokumencie. Nie należy podpisywać klauzuli o braku wad, jeżeli sprzedający wie o istotnym problemie.
Jak opisać wady i zabezpieczyć się przed rękojmią?
W prawie cywilnym sprzedający odpowiada za wady fizyczne i prawne na zasadach rękojmi. Samo wpisanie „kupujący zna stan techniczny” jest słabym zabezpieczeniem. Bezpieczniejszy jest konkretny opis: na przykład wskazanie uszkodzonego błotnika, niesprawnego oświetlenia, braku możliwości jazdy, wystrzelonych poduszek czy niezweryfikowanego stanu układu chłodzenia.
Można dodać, że kupujący oglądał pojazd, zapoznał się z dokumentacją i nabywa go w stanie opisanym w umowie. Taki zapis nie chroni jednak przed odpowiedzialnością za wadę umyślnie zatajonej. Jeżeli sprzedający wie o poważnym uszkodzeniu i celowo je ukrywa, wyłączenie lub ograniczenie rękojmi może być nieskuteczne.
W transakcji między osobami prywatnymi strony mogą co do zasady ograniczyć albo wyłączyć rękojmię, ale trzeba zrobić to jednoznacznie. Nie dotyczy to sytuacji, w której sprzedający podstępnie zataił wadę. Gdy sprzedawcą jest przedsiębiorca, a kupującym konsument, możliwości wyłączenia ochrony są znacznie bardziej ograniczone. W razie skomplikowanej sytuacji prawnej warto skonsultować umowę z prawnikiem, a nie opierać się wyłącznie na gotowej klauzuli.
Formalności po sprzedaży uszkodzonego auta
Po podpisaniu umowy nie kończy się odpowiedzialność organizacyjna. Kolejność działań ma znaczenie, szczególnie gdy samochód nie jest sprawny i wymaga transportu. Wydanie auta powinno być udokumentowane, a sprzedający powinien zachować kopię umowy, potwierdzenie zapłaty oraz protokół przekazania, jeżeli został sporządzony.
- Zgłoś zbycie pojazdu w wydziale komunikacji właściwym dla miejsca zamieszkania. Co do zasady należy zrobić to w ciągu 30 dni od sprzedaży. Możliwość załatwienia sprawy elektronicznie zależy od dostępnych usług i sposobu potwierdzenia tożsamości.
- Powiadom ubezpieczyciela o sprzedaży w terminie 14 dni. Przekaż dane nabywcy oraz kopię umowy, aby uniknąć problemów z przypisaniem późniejszych składek lub korespondencji.
- Przekaż kupującemu polisę OC i dokumenty auta. Nabywca może korzystać z przejętej polisy do końca okresu, ale ubezpieczyciel może dokonać ponownej kalkulacji składki.
- Zachowaj dokumentację transakcji. Umowa, zdjęcia, korespondencja i potwierdzenie zapłaty mogą mieć znaczenie, jeżeli po czasie pojawi się spór.
Sprzedaż pojazdu nie wymaga zwykle osobnego wyrejestrowania przez sprzedającego. Zgłoszenie zbycia i przekazanie informacji o nabywcy pozwala organowi zaktualizować dane. Czasowe wycofanie z ruchu dotyczy określonych przypadków i nie zastępuje sprzedaży ani zgłoszenia zbycia. Z kolei wyrejestrowanie po legalnej kasacji wymaga dokumentu ze stacji demontażu.
Jeżeli nabywca wypowie przejętą polisę OC, ubezpieczyciel może zwrócić sprzedającemu niewykorzystaną część składki. Nie następuje to automatycznie przy każdej sprzedaży, dlatego warto ustalić z ubezpieczycielem, czy polisa została rozwiązana i czy przysługuje zwrot. Sam fakt, że auto jest uszkodzone i nie jeździ, nie oznacza automatycznego zwolnienia z obowiązku posiadania OC.
Podatki i ubezpieczenie OC przy sprzedaży
W typowej transakcji prywatnej podatek od czynności cywilnoprawnych, czyli PCC, rozlicza kupujący. Stawka wynosi co do zasady 2% wartości rynkowej rzeczy, a nie zawsze ceny wpisanej w umowie. Kupujący składa deklarację PCC-3 i płaci podatek w terminie 14 dni, chyba że zachodzi zwolnienie, na przykład z uwagi na wartość rzeczy mieszczącą się w ustawowym limicie.
Zaniżenie ceny tylko po to, aby obniżyć PCC, może być ryzykowne. Organ podatkowy może zakwestionować wartość wskazaną w umowie i wezwać strony do jej wyjaśnienia. Stan uszkodzonego pojazdu powinien być udokumentowany zdjęciami, kosztorysem lub opinią, jeśli cena wyraźnie odbiega od wartości podobnych aut. Nie należy jednak sztucznie zaniżać kwoty w zamian za ustne ustalenia.
Sprzedający powinien przekazać polisę OC, ale nie może zakładać, że po sprzedaży ubezpieczenie przestaje istnieć. Odpowiedzialność za okres do dnia sprzedaży i obowiązki informacyjne trzeba rozdzielić od dalszego korzystania z polisy przez nabywcę. Warto przesłać ubezpieczycielowi skan umowy niezwłocznie, nawet jeśli ustawowy termin jeszcze nie minął.
Przy sprzedaży prywatnej może pojawić się także podatek dochodowy, jeśli samochód zostanie sprzedany przed upływem sześciu miesięcy, liczonych od końca miesiąca, w którym nastąpiło nabycie. Znaczenie ma dochód, dokumenty zakupu i indywidualna sytuacja podatnika. Przy starszym aucie sprzedaż po tym okresie co do zasady nie tworzy przychodu do opodatkowania PIT, ale konkretne przypadki wymagają sprawdzenia aktualnych zasad.
Sprzedaż uszkodzonego samochodu firmowego – na co uważać?
Sprzedaż firmowego auta różni się od transakcji prywatnej przede wszystkim sposobem ujęcia jej w księgach. Pojazd może być środkiem trwałym albo składnikiem majątku rozliczanym w inny sposób. Przychód ze sprzedaży, niezamortyzowana wartość, wcześniejsze odliczenia VAT i koszty naprawy mogą wpłynąć na wynik podatkowy.
Jeżeli przedsiębiorca jest podatnikiem VAT, trzeba ustalić, czy sprzedaż podlega opodatkowaniu, jakie odliczenia przysługiwały przy zakupie i czy w danym modelu transakcji można zastosować procedurę VAT-marża. Nie wolno wpisywać takiej procedury automatycznie tylko dlatego, że samochód jest używany lub uszkodzony. Znaczenie ma sposób nabycia i status sprzedawcy.
Odszkodowanie z AC, koszty naprawy oraz sprzedaż pozostałości mogą być rozliczane odmiennie. Wpływ ma między innymi to, czy auto było środkiem trwałym, jak ujęto szkodę i czy polisa obejmowała określony zakres ryzyka. Przed wystawieniem faktury lub podpisaniem umowy warto przekazać księgowemu komplet dokumentów. Przy większej wartości transakcji bezpieczniej skonsultować ją z doradcą podatkowym niż korygować błędne rozliczenie po kontroli.
Najczęstsze błędy i jak uniknąć oszustów
Najpoważniejszym błędem jest opisanie rozbitego samochodu jako „lekko uszkodzonego” albo pominięcie usterek, których sprzedający jest świadomy. Ryzyko nie znika po podpisaniu umowy. Kupujący może dochodzić roszczeń, jeżeli udowodni, że wada istniała w chwili wydania i została zatajona.
Niebezpieczne są również oferty bez oględzin, z wysoką ceną obniżaną tuż przed odbiorem, oraz prośby o podpisanie pustego lub niepełnego formularza. Przed wydaniem auta trzeba sprawdzić tożsamość kupującego, dane firmy, sposób płatności i osobę uprawnioną do podpisu. Przy przelewie należy poczekać na zaksięgowanie środków, a nie na zrzut ekranu z aplikacji.
Jeżeli kupujący chce samodzielnie zorganizować lawetę, w umowie trzeba wskazać moment wydania pojazdu i odpowiedzialność za transport. Warto też ustalić, czy cena obejmuje wszystkie elementy, kluczyki i dokumenty. Nie należy przekazywać dowodu rejestracyjnego ani podpisywać pokwitowania przed uzgodnieniem pełnych warunków.
Rzetelna negocjacja opiera się na faktach. Jeżeli druga strona wskazuje konkretną usterkę, poproś o uzasadnienie obniżki i porównaj je z własną dokumentacją. Presja typu „decyzja teraz albo nigdy” nie jest dowodem atrakcyjności oferty. Czasem niższa, ale przejrzysta propozycja ze sprawnym odbiorem i pełną umową będzie korzystniejsza niż teoretycznie wyższa kwota obciążona dodatkowymi potrąceniami.
Warto także sprawdzić numer VIN i historię pojazdu, ponieważ niezgodność danych może wskazywać na problem prawny, wcześniejsze poważne szkody albo finansowanie. Jeżeli pojawiają się wątpliwości co do własności, zastawu, leasingu lub zakresu odpowiedzialności, transakcję należy wstrzymać do czasu wyjaśnienia.
Najbezpieczniejszy schemat jest prosty: najpierw diagnoza i bilans kosztów, następnie porównanie kilku metod sprzedaży, potem dokładny opis auta, umowa, płatność, wydanie pojazdu i terminowe zgłoszenia. Taka kolejność ogranicza zarówno stratę finansową, jak i ryzyko późniejszych roszczeń.
Sprzedaż uszkodzonego pojazdu może być lepszą decyzją niż kosztowna naprawa, ale tylko wtedy, gdy wynika z pełnej kalkulacji. Porównaj wartość auta po naprawie z rzeczywistym kosztem prac, wybierz metodę odpowiednią do stanu samochodu i nie ukrywaj wad. Przygotuj dokumenty, zdjęcia oraz szczegółową umowę, a po transakcji zgłoś zbycie i powiadom ubezpieczyciela. Jeśli auto jest firmowe albo sprawa dotyczy skomplikowanych rozliczeń, skonsultuj ją z księgowym lub doradcą przed podpisaniem dokumentów.